Sconto del 20%: quanto devi vendere in più per non perderci sul margine
Calcola quanti ordini aggiuntivi servono a conservare il margine, prima di lanciare la promozione.
Margini·Lettura 6 min·Pubblicato il 15 settembre 2026· Di Stefano Allega

Con uno sconto del 20%, il volume di vendite che ti serve per non perderci dipende dal margine di contribuzione di partenza, non dal fatturato. La formula è sconto diviso (margine meno sconto): con un margine d’esempio tra il 12% e il 15%, un 20% di sconto non si recupera vendendo di più, a nessun volume. Va tagliato altrove, o non va fatto.
Leggi la trascrizione
Per capire quanto vendere in più dopo uno sconto, usa il margine di contribuzione e dichiara le ipotesi sui costi. Nell’esempio con margine del 30% e sconto del 20%, devi aumentare gli ordini del 200%: triplichi il volume.
Il modello mantiene invariati i costi unitari e usa margine e sconto come percentuali della stessa base di prezzo. Prima di applicarlo al negozio, ricalcola le commissioni percentuali di pagamento: possono diminuire con il prezzo. Controlla anche gli altri costi legati al prezzo.
Dividi lo sconto per il margine meno lo sconto. Nel nostro esempio, venti diviso la differenza fra trenta e venti dà due: significa il 200% di volume in più rispetto alla partenza. Sono cifre d’esempio, non una previsione della domanda che otterrai.
Con lo stesso margine del 30%, uno sconto del 10% richiede il 50% di ordini in più nel modello. Se invece il margine è del 15% e lo sconto del 20%, perdi margine su ciascuna unità: aumentare solo i volumi peggiora il conto.
Prendi il margine dal conto economico per ordine. Includi spedizione, pagamento, resi e acquisizione con criteri coerenti.
Confronta i resi degli ordini scontati e di quelli a prezzo pieno, per prodotto e periodo. Per una promozione di acquisizione, considera anche gli altri costi e il margine dei riacquisti verificati.
Prima della prossima promozione, compila il modello con margine, sconto e costi aggiornati. Trovi formula e scenari nell’articolo su opensourcebusiness.it.
Il calcolo che quasi nessuno fa prima di lanciare la promo
Chi decide uno sconto guarda quasi sempre il fatturato che perderà su ogni ordine, non il margine. Sull’AOV la matematica sembra innocua: -20% sul prezzo è -20% sull’incasso, e il resto lo recupera il volume. Non funziona così. Lo sconto non esce dal fatturato, esce interamente dal margine di contribuzione, che è già la parte più sottile del conto economico.
Nel modello semplificato prodotto e spedizione restano invariati. Le commissioni percentuali di pagamento possono scendere con il prezzo: ricalcolale prima di usare il risultato. Nella formula gli altri costi unitari restano fermi; per un preventivo completo ricalcola anche quelli che dipendono dal prezzo. Ed è per questo che una percentuale di sconto apparentemente piccola pesa in modo sproporzionato sul margine.
La formula: sconto ÷ (margine − sconto)
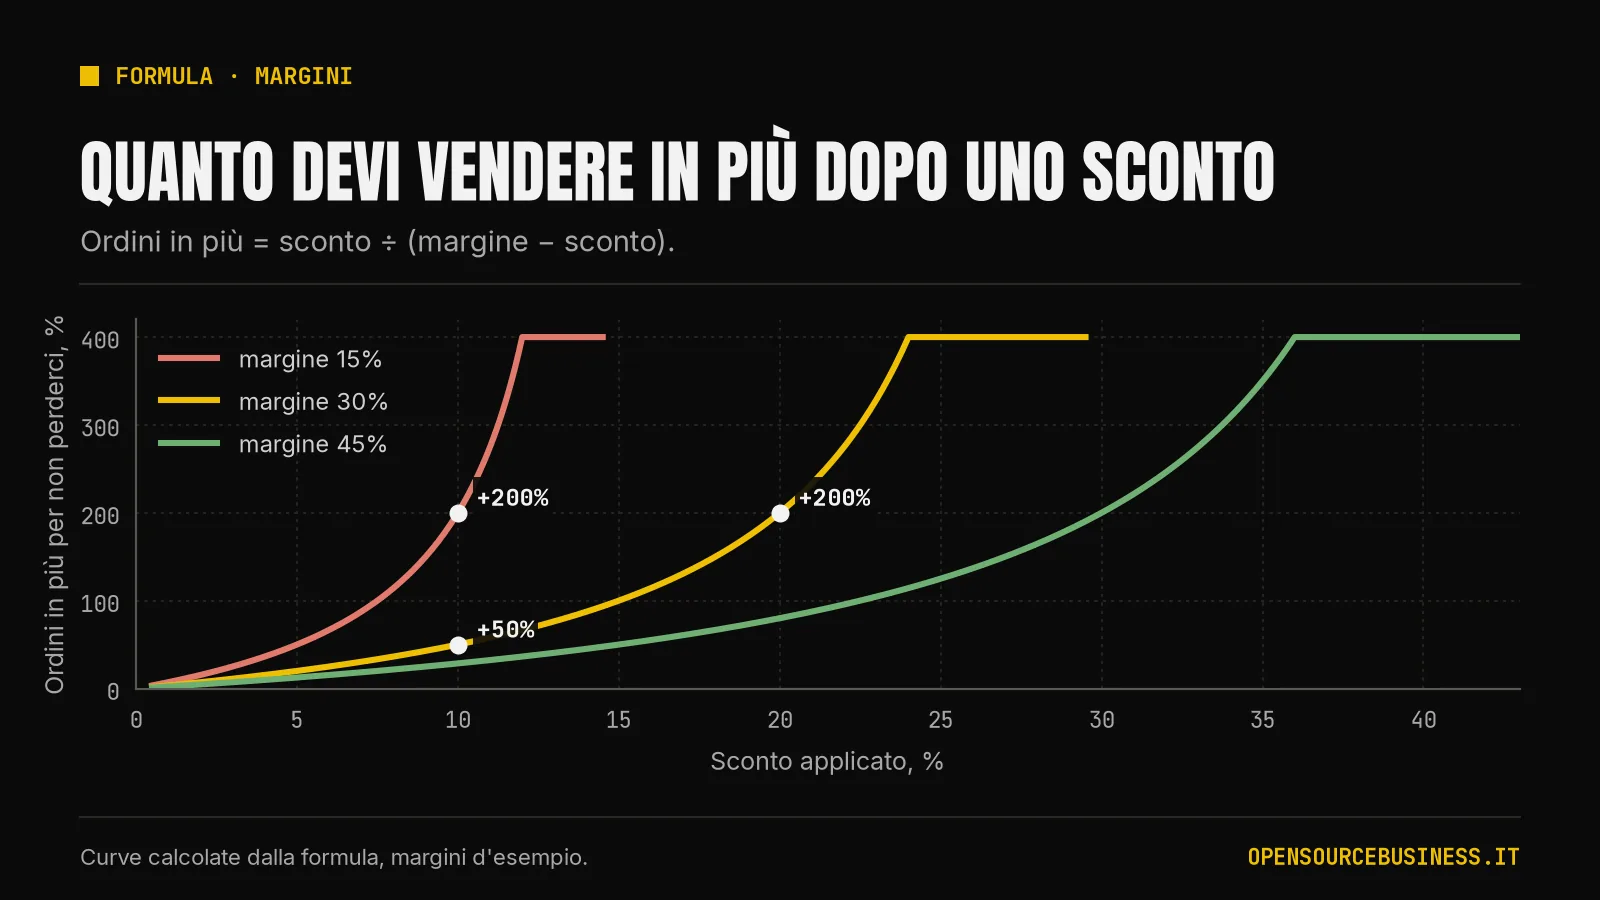
Per sapere di quanto devono aumentare i volumi perché il margine totale resti invariato, la formula è questa: incremento di volume necessario = sconto ÷ (margine di contribuzione − sconto), entrambi espressi come percentuale del prezzo di vendita.
Se il margine è più basso dello sconto, il calcolo non ha soluzione: ogni unità venduta in più aggiunge perdita, non la ripiana. Con un margine di contribuzione sotto il 15%, verifica questo limite con il calcolo spiegato in margine di contribuzione ecommerce: come si calcola davvero.
| Margine di contribuzione | Sconto applicato | Aumento di volume per non perderci |
|---|---|---|
| 15% | 10% | +200% (triplicare gli ordini) |
| 15% | 20% | Impossibile: lo sconto supera l’intero margine |
| 30% | 10% | +50% |
| 30% | 20% | +200% (triplicare gli ordini) |
Sono numeri d’esempio, con margini rotondi per rendere leggibile il calcolo. Il tuo margine reale va preso dal conto economico per ordine, non dal listino.
Perché conta il margine di contribuzione, non quello da listino
L’errore che rende questo calcolo inutile è farlo sul margine lordo da listino invece che sul margine di contribuzione. Il margine da listino ignora spedizione, commissioni di pagamento, resi e costo di acquisizione: è quasi sempre più alto del margine vero, e ti fa credere sostenibile uno sconto che non lo è. La formula sopra vale solo se il margine che ci inserisci è quello reale, calcolato ordine per ordine — spedizione inclusa al costo vero del corriere, non alla tariffa da listino.
Quando lo sconto funziona comunque
Non tutti gli sconti vanno giudicati sul singolo ordine. Uno sconto riservato a chi acquista per la prima volta può avere senso anche in perdita di margine immediato, se quel cliente torna a comprare a prezzo pieno abbastanza spesso da ripagare l’investimento. Il tetto di quanto puoi permetterti di perdere sul primo ordine è lo stesso calcolo descritto in CAC massimo sostenibile: considera lo sconto insieme agli altri costi di acquisizione e confronta il totale con quel tetto, usando margini di riacquisto verificati.
Diverso è il caso della liquidazione di uno stock in scadenza o di fine stagione. Lì l’alternativa allo sconto non è vendere a prezzo pieno, è non vendere affatto. Il paragone corretto non è con il margine pieno, ma con il valore di un magazzino invenduto, che di solito è zero o negativo.
L’effetto che il calcolo sopra non cattura
Lo sconto può modificare il mix degli ordini: misura l’effetto sui tuoi dati. Confronta il tasso di reso degli ordini scontati con quello degli ordini a prezzo pieno, per prodotto e periodo. Se il tasso di reso sale insieme al volume delle vendite scontate, il margine incrementale che credevi di aver guadagnato si riduce ancora, per la stessa logica descritta in chi paga il reso ecommerce. Vale la pena controllare il tasso di reso della fascia di ordini scontati prima di dichiarare vinta la promozione.
Fai il conto sui tuoi numeri. Apri il calcolatore di MER, CPA e utile netto: abbassa l’ordine medio della percentuale di sconto e guarda cosa succede all’utile netto.
Leggi la trascrizione
Con margine del 30% e sconto del 20%, nell’esempio devi aumentare gli ordini del 200%: triplichi il volume per conservare il margine totale.
Il modello assume costi unitari invariati e percentuali sulla stessa base di prezzo. Ricalcola le commissioni percentuali e gli altri costi legati al prezzo prima di usarlo.
Il modello calcola il volume necessario. Formula e scenari sono su opensourcebusiness.it. Usa i tuoi costi e controlla anche i resi degli ordini scontati.
Domande frequenti
Lo sconto va calcolato sul margine lordo o sul margine di contribuzione?
Sul margine di contribuzione. Il margine lordo da listino non include spedizione, commissioni di pagamento e resi: usarlo fa sembrare sostenibile uno sconto che in realtà costa più di quanto rende.
Uno sconto del 10% è sempre più sicuro di uno del 20%?
Non automaticamente. È più sicuro solo se il tuo margine di contribuzione resta comodamente positivo dopo lo sconto. Con un margine del 12%, anche un 10% di sconto lascia solo due punti di margine reale: basta un piccolo aumento dei resi per andare in perdita comunque.
Se il margine è più basso dello sconto, esiste un modo per farlo funzionare lo stesso?
Solo cambiando qualcos’altro nel conto: un costo variabile più basso su quell’ordine, un prodotto ad alto margine agganciato in bundle, o un obiettivo diverso dal margine immediato, come l’acquisizione di un cliente ricorrente. Aumentare solo i volumi, in quel caso, peggiora il risultato a ogni ordine in più.
Uno sconto sulla spedizione pesa sul margine come uno sconto sul prezzo?
Sì, e spesso di più, perché va calcolato sul costo reale del corriere, fuel surcharge e peso volumetrico inclusi, non sulla tariffa negoziata a inizio contratto. Una soglia di spedizione gratuita troppo bassa, o un extra sulla consegna sommato allo sconto sul prezzo, riduce lo stesso margine due volte con due voci diverse.
Questo calcolo è uno dei nodi degli unit economics che decidono se una vendita ti arricchisce o ti impoverisce. La mappa completa è in Unit economics per ecommerce: le sette domande a cui devi saper rispondere.
Prima di lanciare la prossima promozione, verifica se il tuo margine regge davvero lo sconto che stai per fare.
Misuriamo insieme il tuo margine di partenza durante l’Audit e lo firmiamo. Lavoriamo a un obiettivo di 90 giorni e ogni mese ricevi un report con gli stessi numeri.
PRENOTA LA CHIAMATA CONOSCITIVAParliamo del prossimo livello di vendite del tuo brand.
Raccontaci dove sei oggi e cosa vuoi raggiungere. In 30 minuti guardiamo cosa frena la crescita e quali interventi esaminare per primi.
PRENOTA LA CHIAMATA CONOSCITIVA